 حساب بان
درآمد و هزینه با دریافت و پرداخت چه فرقی دارد؟
آخرین بهروزرسانی: مهر ۱۴۰۵ · نسخه ۳ حساب بان
«پول آمد» همیشه یعنی «درآمد داشتم» نیست و «پول رفت» همیشه یعنی «هزینه کردم» نیست. اگر این دو را قاطی کنی، سودت را اشتباه حساب میکنی. در این راهنما با مثالهای ساده میبینی هر پولی را در حساب بان کجا ثبت کنی.
خلاصه در دو جمله
- دریافت و پرداخت یعنی پول بین تو و یک شخص مشخص جابهجا شده و بدهی یا طلب او را صاف میکند. در حساب بان این کار با وجه یا چک ثبت میشود و همیشه به یک مشتری وصل است.
- درآمد و هزینه یعنی چیزی که واقعاً تو را پولدارتر یا کمپولتر کرده؛ مثل سود فروش، یا اجاره و قبض که دیگر برنمیگردد.
درآمد همان لحظه فروش است
فرض کن علی جنسی به قیمت ۵۰۰٬۰۰۰ تومان نسیه میخرد که برای خودت ۴۰۰٬۰۰۰ تومان تمام شده:
| روز | چه اتفاقی افتاد | در حساب بان | درآمد داشتی؟ |
|---|---|---|---|
| شنبه | علی جنس را برد و پول نداد. | فاکتور فروش ۵۰۰٬۰۰۰ تومان؛ علی بدهکار میشود. | بله؛ فروش ۵۰۰٬۰۰۰ و سودش ۱۰۰٬۰۰۰ تومان. |
| پنجشنبه | علی ۵۰۰٬۰۰۰ تومان آورد. | وجه از نوع دریافت نقدی؛ بدهی علی صاف میشود. | نه؛ فقط طلبت را گرفتی. |
درآمدت روز شنبه با ثبت فاکتور فروش ساخته شد. پولی که پنجشنبه آمد، همان طلب قبلی است که وصول شده. اگر آن را دوباره درآمد حساب کنی، یک فروش را دو بار شمردهای.
برای همین، پولی که مشتری بابت فاکتور یا بدهیاش میدهد را همیشه از دریافت و پرداخت وجه یا افزودن چک ثبت کن، نه از «درآمد». طرز ثبتش در راهنمای وجه آمده است.
پرداخت به تأمینکننده و خرید جنس هزینه نیست
- خرید جنس: وقتی از پخشکننده ۲٬۰۰۰٬۰۰۰ تومان جنس میخری، پولت از بین نرفته؛ تبدیل به جنس داخل قفسه شده. این را با فاکتور خرید ثبت کن تا جنس به انبار اضافه شود. هزینه آن جنس وقتی حساب میشود که فروخته شود؛ در سود همان فروش.
- پرداخت بدهی به پخشکننده: اگر جنس را نسیه خریدهای و حالا پولش را میدهی، فقط بدهیات را صاف میکنی. این را با وجه از نوع پرداخت نقدی یا پرداختی (یا چک پرداختی) به نام همان پخشکننده ثبت کن.
هزینههای مغازه کجا ثبت میشوند؟
اجاره مغازه، حقوق شاگرد، قبض برق و آب، شارژ و چیزهایی از این دست، پولی است که خرج کسبوکار شده و برنمیگردد. اینها به هیچ مشتریای بدهکار یا بستانکار نیستند. همینطور درآمدهای جانبی که از فروش جنس نیستند.
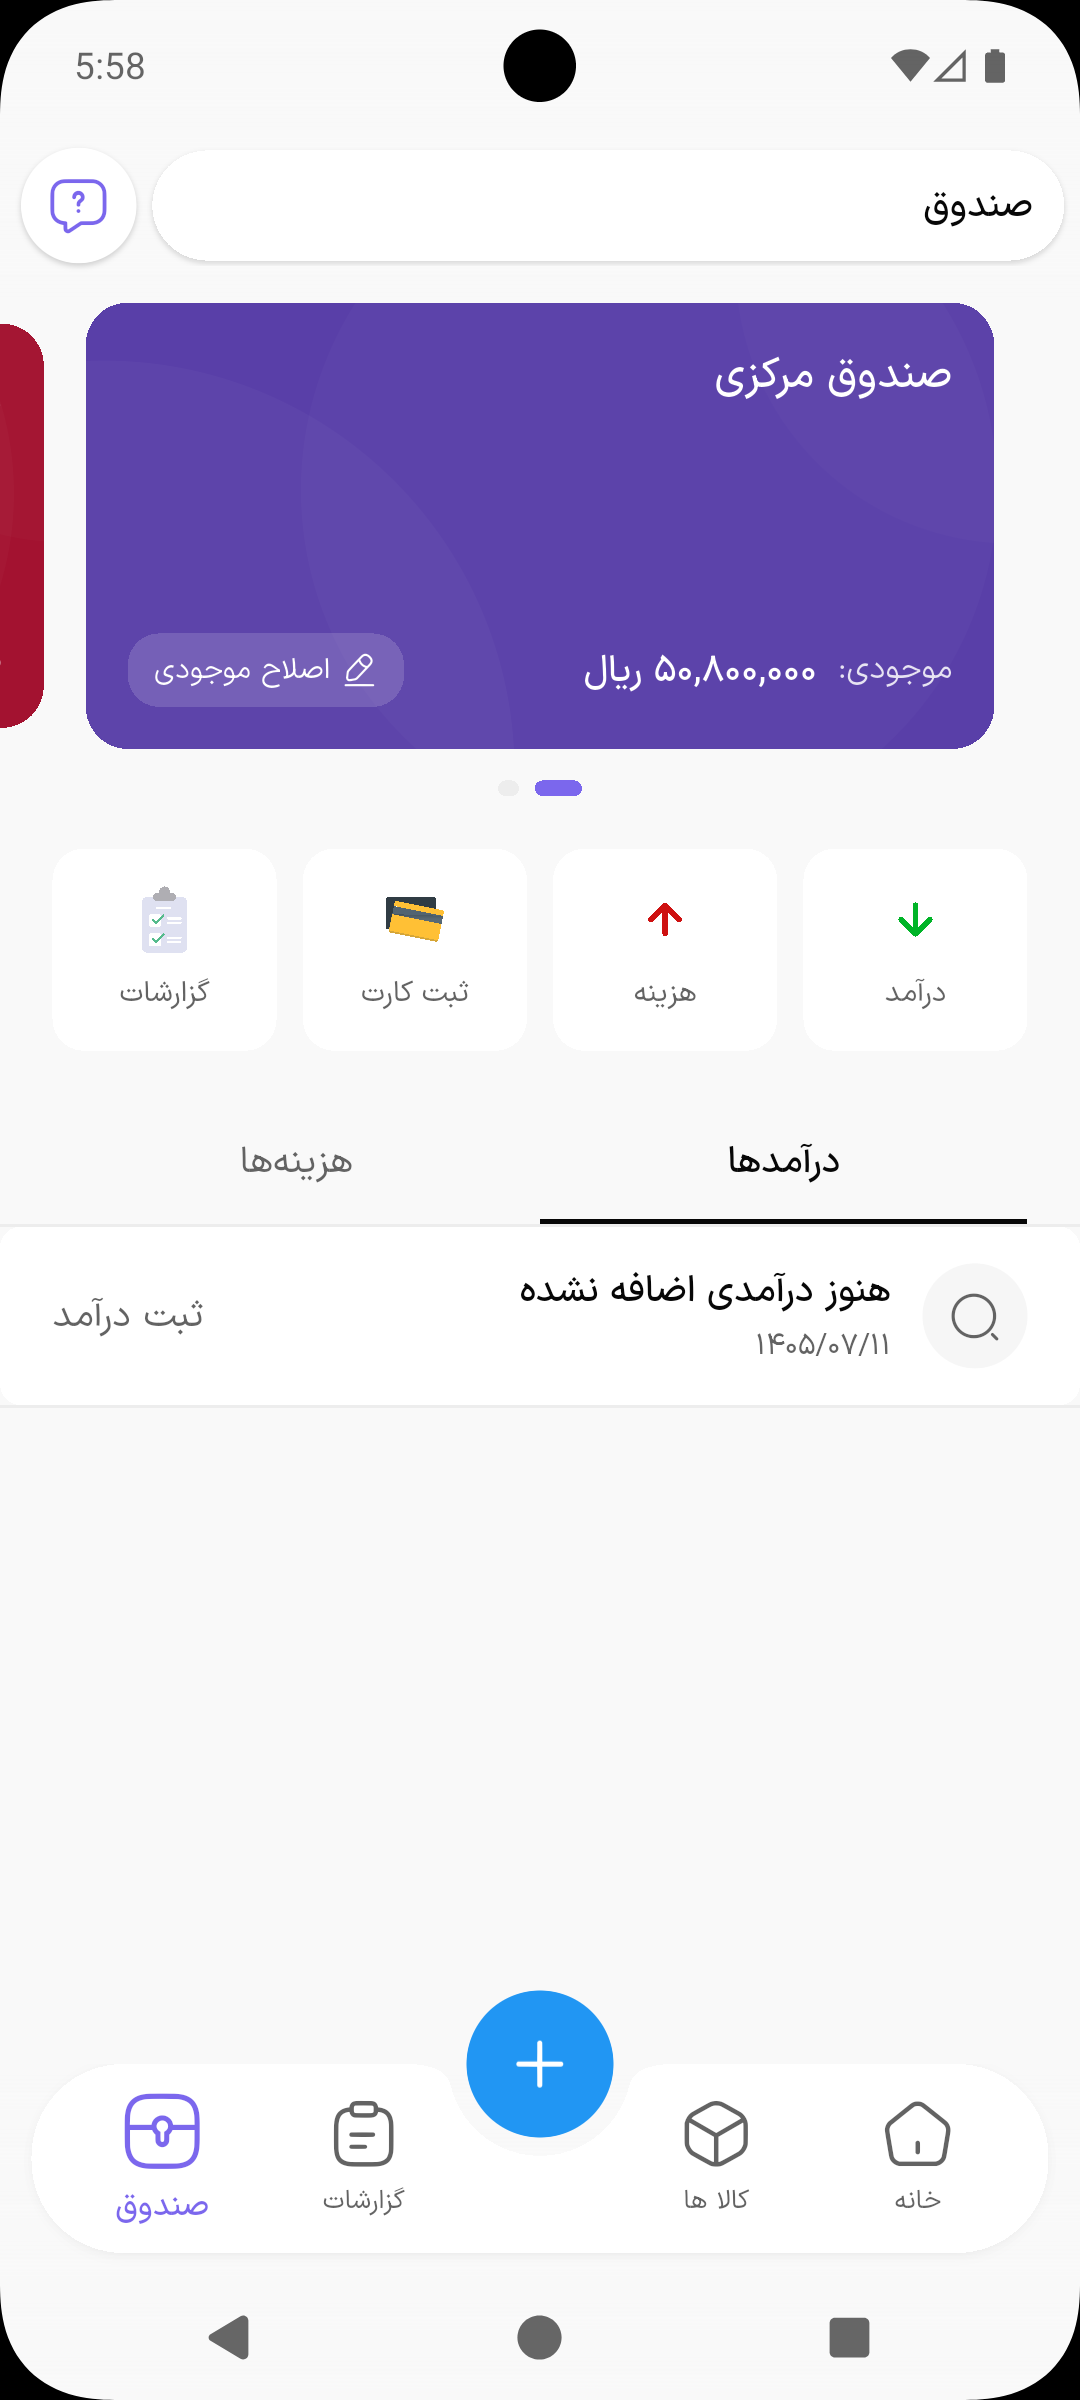
اینها را در بخش درآمد و هزینه نسخه حرفهای ثبت کن: در تب صندوق دکمه درآمد یا هزینه را بزن، یا دکمه + را بزن و افزودن درآمد یا افزودن هزینه را انتخاب کن. برای هر مورد مبلغ، صندوق یا حساب بانکی، دستهبندی (مثلاً «اجاره»)، تاریخ و توضیح را وارد میکنی. مشتری ندارد و از موجودی همان صندوق یا حساب کم یا به آن اضافه میشود.
گزارش سود فروش فقط سودی را نشان میدهد که از فروش کالا به دست آوردهای. درآمدها و هزینههایی که از این بخش ثبت میکنی در آن گزارش حساب نمیشوند. بیشتر دربارهاش در راهنمای سود بخوان.
هزینه روی فاکتور فرق دارد
در فرم فاکتور هم گزینهای به اسم افزودن هزینه به فاکتور هست؛ مثلاً برای کرایه حملی که مشتری باید بپردازد. این با هزینههای مغازه فرق دارد: مبلغش به مبلغ همان فاکتور اضافه میشود و مشتری آن را میپردازد، و در محاسبه سود همان فاکتور کم میشود.
کدام صفحه را باز کنم؟
| اتفاق | کجا ثبتش کنی | چرا |
|---|---|---|
| علی پول نسیهاش را آورد. | وجه: دریافت نقدی یا دریافتی | درآمد نیست؛ طلبت را گرفتی. |
| علی بابت بدهیاش چک داد. | افزودن چک (صادر کننده: مشتری) | درآمد نیست؛ طلبت را گرفتی. |
| به پخشکننده بدهیات را دادی. | وجه: پرداخت نقدی یا پرداختی | هزینه نیست؛ بدهیات را صاف کردی. |
| ۵۰ کارتن جنس خریدی. | فاکتور خرید | هزینه نیست؛ جنس به انبار رفت. |
| اجاره مغازه را دادی. | افزودن هزینه حرفهای | خرج کسبوکار است و به مشتریای وصل نیست. |
| حقوق شاگرد یا قبض برق را دادی. | افزودن هزینه حرفهای | خرج کسبوکار است. |
| انباریات را اجاره دادی و اجاره گرفتی. | افزودن درآمد حرفهای | درآمدی است که از فروش جنس نیست. |
| کرایه حمل را روی فاکتور مشتری گذاشتی. | افزودن هزینه به فاکتور | جزو مبلغ همان فاکتور است. |
اشتباههای رایج
- پول مشتری را «درآمد» زدهای: در این حالت بدهی مشتری صاف نمیشود و همچنان در لیست بدهکاران میماند. پول مشتری را همیشه با وجه یا چک به نام خودش ثبت کن.
- خرید جنس را «هزینه» زدهای: جنس به انبار اضافه نمیشود و موقع فروشش موجودی کم میآید. خرید جنس را با فاکتور خرید ثبت کن.
- اجاره را به عنوان وجه به نام صاحبملک ثبت کردهای: اجاره بدهیای نیست که صاف شود؛ هزینه است. آن را از افزودن هزینه ثبت کن.